读书笔记 08|《聪明的投资者》第 8 章:市场先生(全书灵魂)
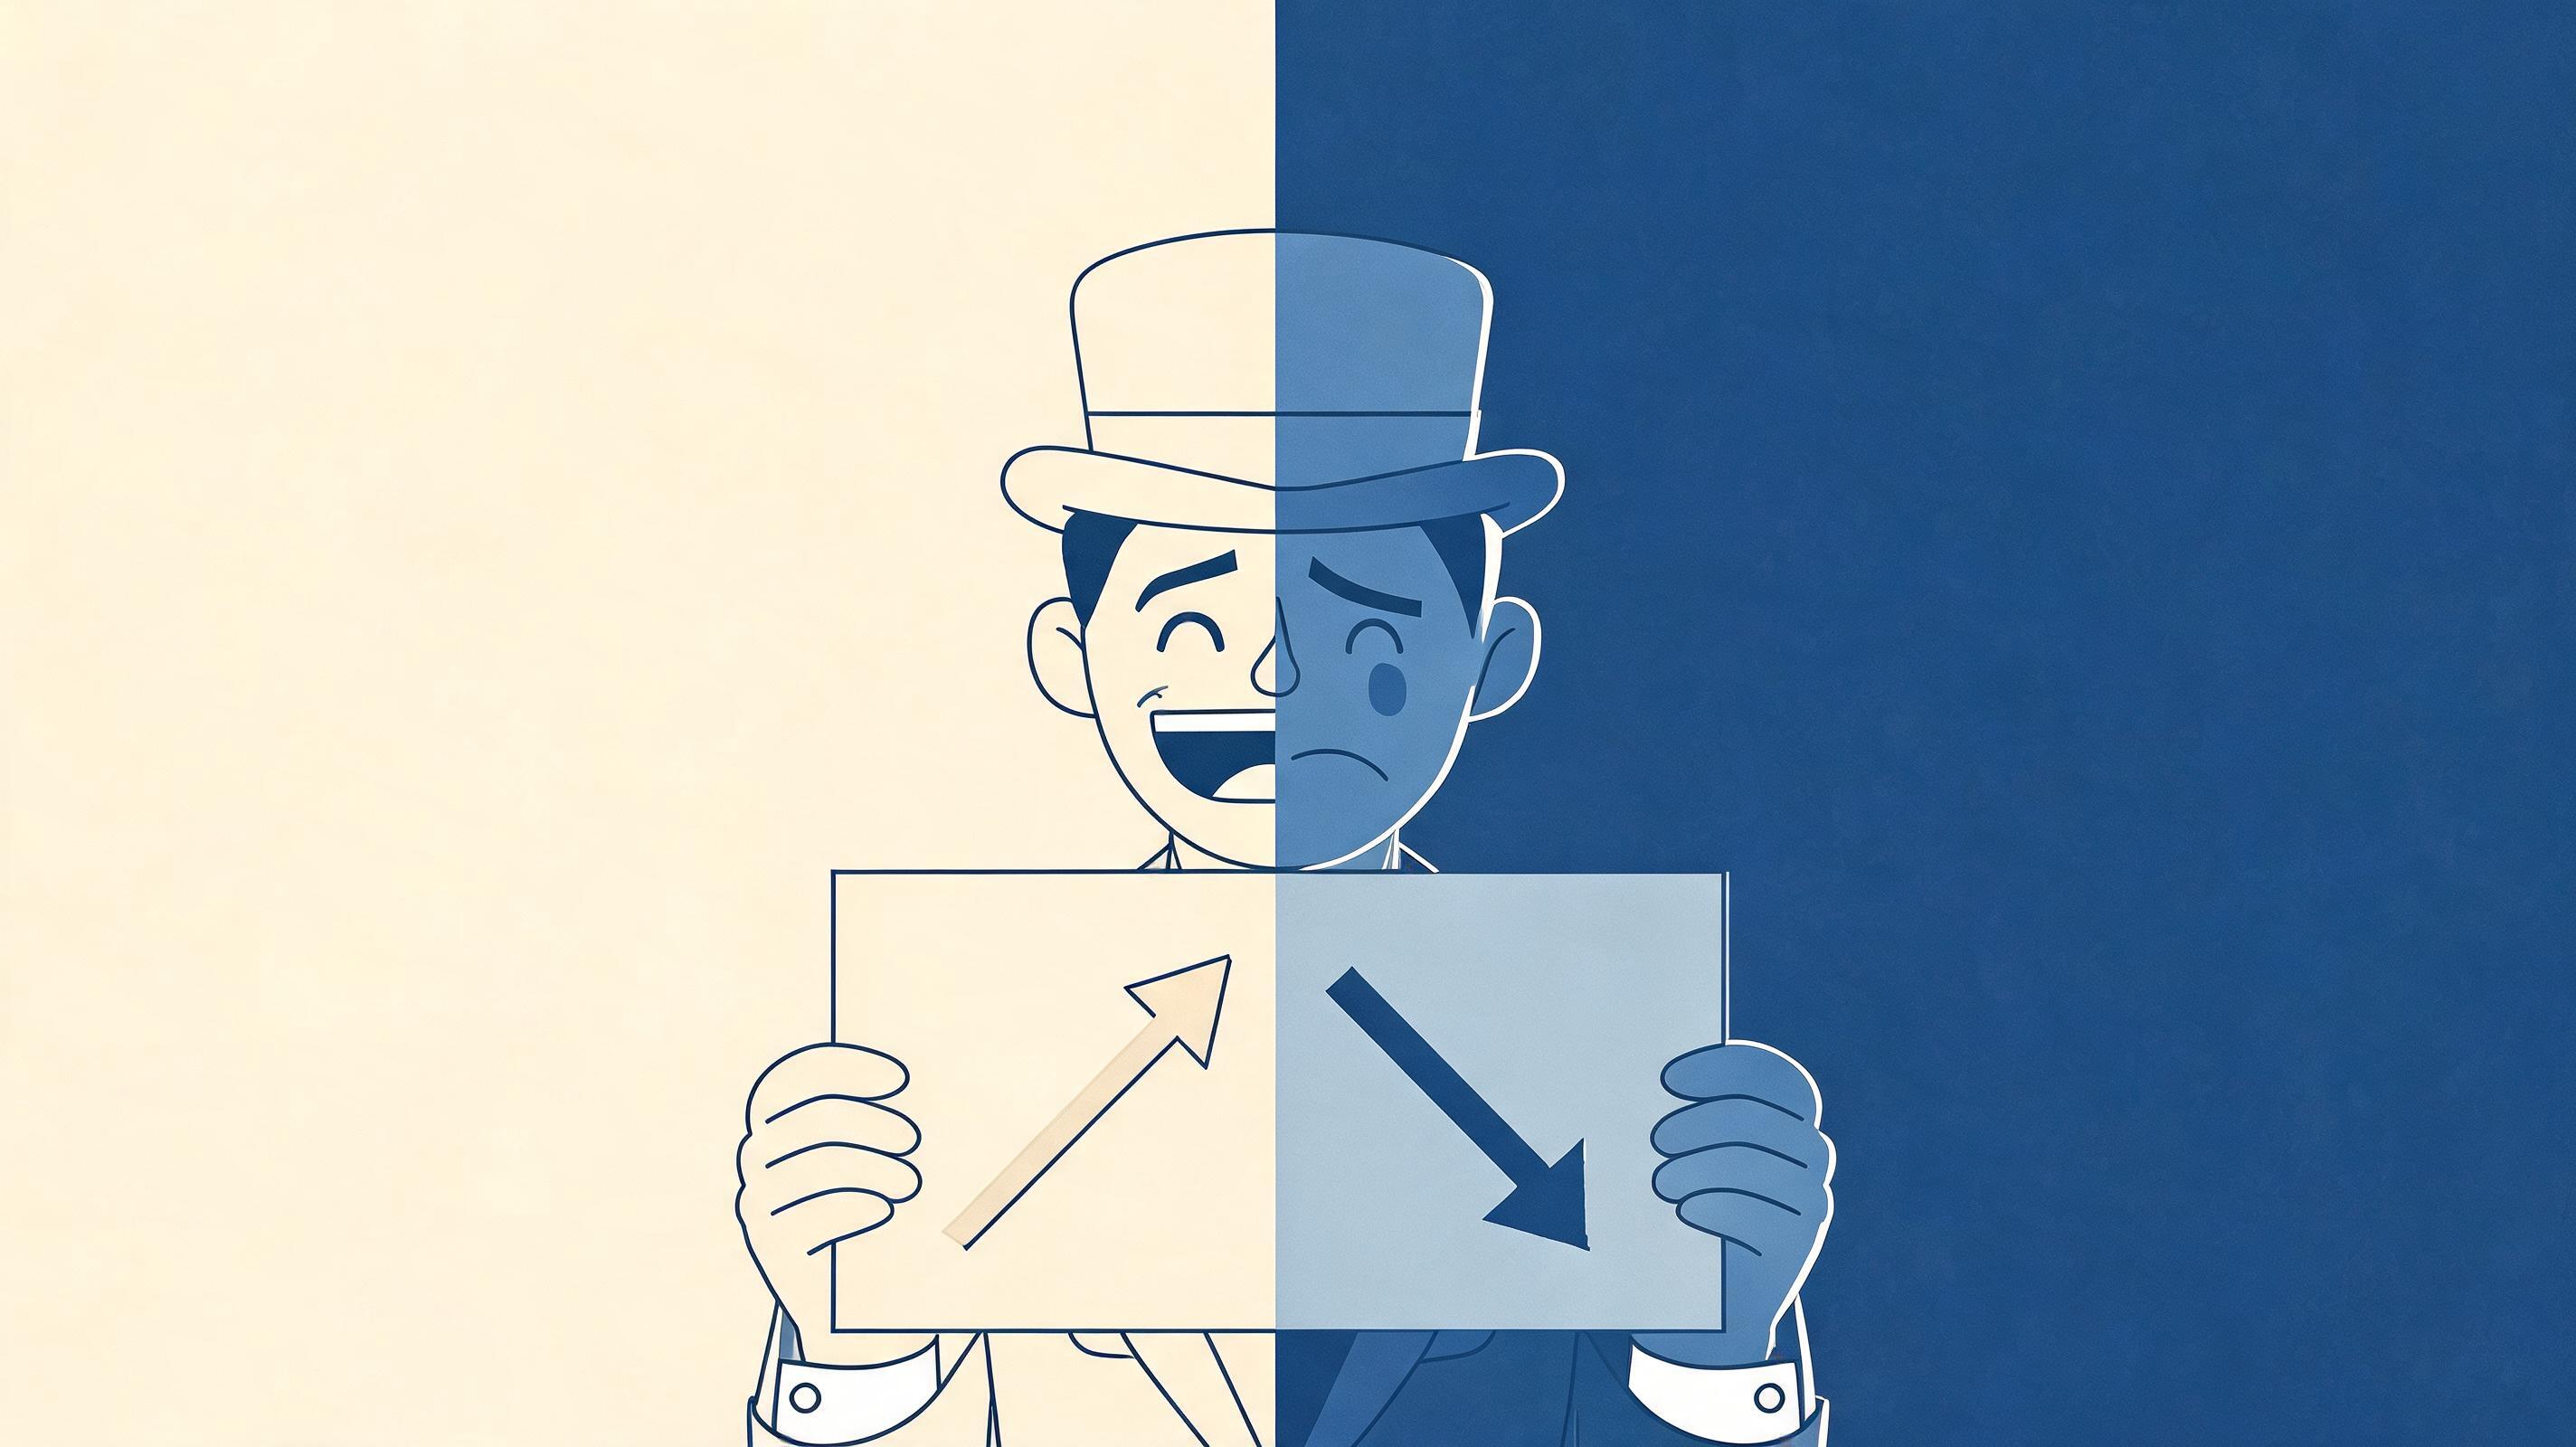
第 8 期。《聪明的投资者》(1973 年第 4 版 + 茨威格点评)第 8 章《投资者与市场波动》。上一章说超额收益来自不受欢迎时的买价。这一章解决那个买价能不能拿住的问题。格雷厄姆的答案是一个寓言:市场先生每天给你的生意开一个新价钱,有时合理,更多时候不是亢奋就是绝望。报价是给你用的工具,不是给你下的命令。投资者和投机者的分界,在这一章不再是买了什么,而是你让价格波动为你服务,还是你为它服务。
市场先生每天报价,你不欠他一次成交。优势是你可以不理他;把行情当成指令,这个优势就反过来变成劣势
本章要解决的核心问题
价格每个交易日都在变。投资者应该事先决定:这些变动里,哪些要采取行动,哪些要当作噪音?如果一套方法必须靠看对下一轮涨跌才能赚钱,它还算投资吗?
格雷厄姆写这一章时,1929 到 1932 年那种把指数打掉近九成的下跌,已经是他读者父辈的记忆;1960 年代的几次深跌,则是读者自己的记忆。他不预测下一次会在哪一年,他要求你先承认:大幅下跌会发生,而且会大到让你怀疑上一章所有分析。 能不能在那种时候仍然按价值行动,是进取和防御共同的及格线。
格雷厄姆正文
重点一:先把「会大跌」写进计划,而不是写进意外
持有普通股,就要准备看到价格跌去三分之一甚至一半,并且不是一次。格雷厄姆不把这当作失败的投资才遇到的意外,而当作普通股的使用说明。如果你的生活、杠杆或性格不允许你看到这种跌幅还不卖,那么你的股票比例已经高于你能执行的策略。这时候该减的是仓位,不是去找一套「不会下跌」的股票。
这一条和第 4 章的债券底仓连着。债券不是为了在牛市里提高收益,是为了在你最想逃的时候,账户里仍有不必卖股票也能过日子的钱。没有这笔钱,「长期持有」只是下跌还没碰到你需要用钱的那个月份。
重点二:面对波动,只有两种政策,第二种才是投资
| 政策 | 在做什么 | 格雷厄姆的归类 |
|---|---|---|
| 择时 | 预测接下来会涨还是会跌,并据此进出 | 投机。偶尔蒙对不改变归类 |
| 定价 | 价格相对价值明显便宜时买,明显贵时少买或卖 | 投资 |
他容忍的「择时」只有机械的那一种:事先规定股票比例的上下限(全书里反复出现的 25% 到 75%),估值高就降到下限附近,估值低就升到上限附近。这仍然是定价,不是看图说话。你改变的是仓位里股票和债券的比例,依据是贵贱,不是「我感觉要调整了」。
纯粹预测拐点,他不给投资者留位置。不是因为预测永远失败,而是因为你无法把「这次会成功」和「这次只是运气」分开,而方法一旦依赖运气,就不再是可以重复的政策。
重点三:市场先生——一个你不必答理的合伙人
假设你和另一个人合伙拥有一家私人企业,你那一份值一笔稳定的资产和盈利。合伙人名叫市场先生。他每个交易日都出现,按照自己当天的情绪,报一个价格:要么买下你的份额,要么把他把持的份额卖给你。
他的报价有三个特点:
- 经常不可理喻。 生意没变多少,报价可以剧烈变动。亢奋的时候他怕你不卖给他,绝望的时候他怕你把份额塞回给他。
- 你没有义务成交。 他出的价你不喜欢,就当他没来。第二天他会带着一个新价格再来。
- 他的情绪越差,对你越有用。 只要你知道这家企业大概值多少,他的恐慌就是你买进的机会,他的狂热就是你卖出或不再加仓的机会。
上市股票和这家私人企业是同一回事,只是报价来自交易所而不是一个敲门的人。格雷厄姆说,如果邻居每天冲你喊一个荒唐的收购价,你不会因此把工厂真的按那个价卖掉。屏幕上的价格没有更强的权威,它只是更频繁。
寓言的道德不是「永远不卖」。道德是:成交必须是你的决定,理由必须是价格和价值的关系,而不是因为他今天喊得很大声。
重点四:报价是工具。把它当成命令,优势就变成劣势
投资者相对投机者的基本优势,是时间站在价值一边:你不必在某一个下午知道真相,你可以等生意自己证明。市场先生的存在本来加强这个优势——他偶尔会报出低得荒唐的价格,让你买得更多。
这个优势有一种特定的毁灭方式。格雷厄姆的说法可以收成一句:如果你因为并不反映价值的下跌而恐慌、因为并不反映价值的上涨而追入,你就是在把基本优势活活做成基本劣势。 同样一张报价,投机者用来猜测下一步,投资者用来和自己的估值单对照。用错的人不是输在信息少,是输在角色装反了。
他由此得到一条操作上的禁令:不要因为价格涨了就买,也不要因为价格跌了就卖。 涨和跌是市场先生的情绪记录。价值的变化要到利润、资产和生意地位里去查。两者有时同向,经常不同向。把同向当成规律,就是把投票当成称重。
格雷厄姆另一个传得很广的比喻是:市场短期更像投票机,无数人把理由和情绪一起投进去;长期才更像称重机,分量最终由企业本身决定。投票可以在称重之前热闹很多年。投资者的工作是在投票的噪音里仍然去称那家公司,而不是去猜下一轮投票的赢家。
重点五:事先写下来,免得当天的情绪替你写
这一章的实践部分故意无趣。在你还冷静的时候写好三件事:
- 股票比例的范围(例如 25% 到 75%),以及什么叫「贵」、什么叫「便宜」。写不出标准,就退回防御型的股债各半,不要假装自己在定价。
- 什么情况下一定不交易:仅仅因为连续下跌、仅仅因为新闻吓人、仅仅因为别人都在卖。这些是市场先生的语气,不是价值的证据。
- 你的生活会不会强迫你在下跌时卖出。 会,就把股票比例降到强迫发生之前。策略不能建立在「希望那几年刚好不需要用钱」上。
写下来的作用不是显得专业。作用是把决定的时间从恐慌的那一天,挪到你还肯承认自己会恐慌的那一天。
茨威格点评(第四版)
点评一:大跌会在你相信「这次不一样」之后到来
1987 年 10 月 19 日,道琼斯指数一天跌去约 22.6%。事前的叙事是机构和电脑已经让市场更安全。一天的跌幅没有取消那些公司的生意,也没有取消随后数年股票仍能创新高的事实。它取消的是「现代市场不会再暴跌」这句安慰。
2000 到 2002 年则是另一类课程:不是一天,是三年。纳斯达克从高点跌掉大约四分之三。很多在 1999 年自称长期投资者的人,在连跌的第二年把自己证成了短期投机者——不是因为分析变了,是因为账户数字变成了命令。茨威格把这两次放在一起,是要你看见市场先生的两种语速:有时一天喊完,有时连喊三年。政策如果只能承受其中一种,就还不是政策。
点评二:你看得越勤,越容易把噪音当成信号
股票在较长的年份里多数时候是涨的,在单个交易日上则接近抛硬币,上涨的日子只是略多。同样一笔投资,每天看一次,你会非常频繁地看见亏损;一年看一次,你多半看见的是结果。行为研究把这件事叫做近视的损失厌恶:亏损的痛大于等额盈利的喜,于是频繁的报价会把一个可以持有的策略,逼成一串无法持有的惊吓。
茨威格的建议因此很具体,而且和「多做研究」不矛盾。研究的是企业,不是报价。报价如果非看不可,就按你事先写好的再平衡日期去看。把交易软件的刷新,当成第 7 章说的那种工夫,是角色再次装反。
点评三:情绪本身就是一个反向的报价
市场先生最亢奋的时候,周围的谈话会变成「不买才是风险」。最绝望的时候,谈话会变成「再等一等,跌完再说」。茨威格把你自己的身体反应也算进报价:你觉得自己聪明、迫不及待要开新仓的那一周,通常更接近该减少股票比例的区域;你觉得自己愚蠢、不愿意打开账户的那一周,通常更接近该按计划买的区域。
这不是让你用心情做指标去预测顶部。这是让你不信任心情发出的交易指令。指令如果和第 4 章、第 7 章写好的贵贱标准矛盾,以标准为准。
重点六:用一笔私人生意把寓言算清楚
你和市场先生合伙一家企业,你这一份按资产和盈利保守值 10 万。他周一大喊只肯出 6 万,你不会因此认为自己的份额只值 6 万,更不应该在这个价上抢着卖给他。他周五又改口要按 16 万买你的份额,你也不因此认为企业一夜变好了 60%。
上市之后人们会把这两句喊价叫做行情。格雷厄姆要你保持私人企业主的反应:6 万是他情绪低落时的出价,如果你本来就想增持,这是他在帮你;16 万是他情绪高涨时的出价,如果你的比例已经碰顶,这是他在帮你减。两个价格都不是估值部出具的公允价值。
再把时间拉开。1929 年高位买进的人,指数要到 1954 年才回到原处。这二十五年里企业还在经营,报价却长期告诉你「你错了」。把报价当成命令的人,在中间某一年把份额卖给了市场先生,把暂时的投票做成了永久的亏损。按价值持有、并且生活上不必卖出的人,等来的是称重,不是口号里的长期。
本章难点拆解
难点一:不理市场先生,不等于不看价值。
寓言常被缩成「长期持有、别看盘」。格雷厄姆没有这么说。你不理的是没有价值依据的报价。公司的盈利能力、资产负债表和你当初的买价假设如果真的坏了,那是第 5 章定义过的真风险(生意地位严重恶化),必须看,而且可以卖。下跌本身不是这个信号。把「永不卖出」和「不被报价驱使」混成一句,会在公司真的坏掉时也拒绝行动。
难点二:「波动不是风险」有前提,前提在前几章。
价格暂时下跌、你又不必卖,这在格雷厄姆那里不算价值的损失。前提是你真的不必卖:没有杠杆,没有必须用这笔钱的日程,债券或现金还在。满仓、融资、或者下个季度要动用这笔钱的人,波动会把他推进「低于买价实际卖出」。那一刻,波动就变成了已经实现的风险。这一章不能单独拿来给高杠杆壮胆。
难点三:投票机可以错很久,所以定价政策必须带有债券和耐心,不能只带观点。
称重最终会发生,没有人保证发生在你的时间表上。1972 年看起来贵的成长股,跌完用了两三年;有的冷门公司修复用了更久。如果策略只有「我是对的」,没有 25% 的下沿和不用卖的现金,你会在称重之前被投票赶走。市场先生不可怕,可怕的是你必须在他最绝望的那天跟他成交。
一句话记忆点
市场先生每天给你的生意报价,你没有义务成交。投资是定价:便宜就买,贵就少拿;投机是择时:猜下一次涨跌。 不要因为涨了就买,也不要因为跌了就卖。短期的市场是投票机,长期才是称重机。你的优势是可以等称重;一旦被并不反映价值的涨跌吓进吓出,这个优势就变成劣势。1987 年的一天跌去两成多、2000 年后纳斯达克跌掉大约四分之三,都没有改写这条政策,只是检验你有没有在冷静时把 25% 到 75% 写下来。
留给你的思考题
- 写下你现在的股票比例上限和下限。如果写不出「怎样算贵、怎样算便宜」,你过去一年的买卖里,有几笔其实是在回答市场先生的喊价?
- 假设你最大的持仓明天起连续跌 40%,公司的盈利和资产负债表却和第 7 章的保守估计差不多。你的账户结构允许你不卖吗? 不允许的话,缺的是观点还是债券底仓?
- 统计过去一个月你查看行情的次数,以及其中有几次因此产生了交易冲动。按茨威格的提醒:你看见的亏损次数,是不是远多于这家公司价值真正变化的次数?
下期预告:第 9 章《基金投资》——如果你决定不自己当那个给市场先生开门的人,把钱交给基金,就躲过波动了吗?格雷厄姆的回答会让推销业绩的人失望:基金作为一个整体跑不赢市场,而费用是你每次都付、对方每次都收的那一部分。
评论 · 0